
截止2026年6月,港交所医疗保健板块IPO排队企业数量突破90家,其中医药生物公司 超过65家 。
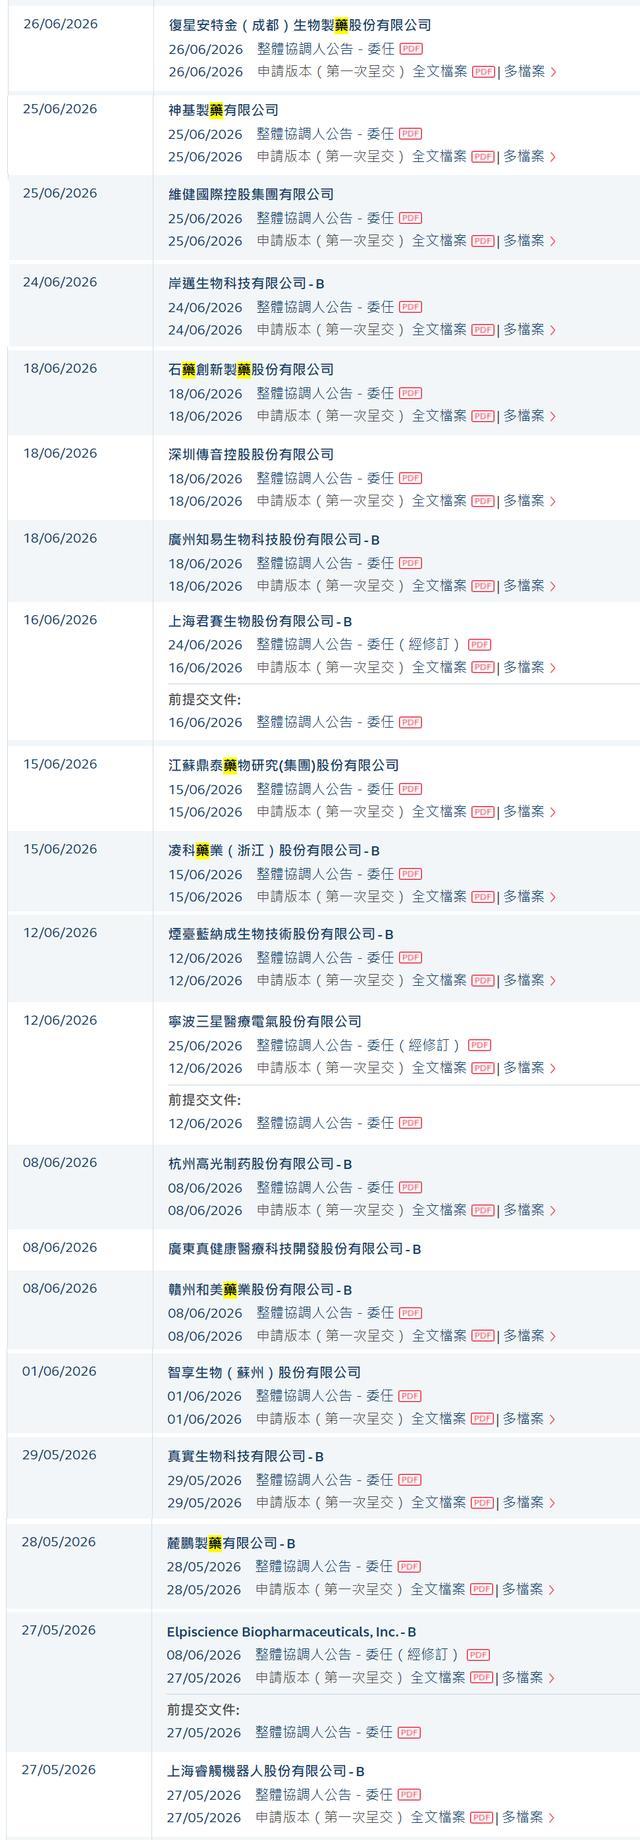
最近1个月向港交所递表的Biotech
65家,这是什么概念?
2023年和2024年两年,港股医疗保健行业IPO募资之和才150亿港元。而2026年仅过去半年,医疗保健行业IPO募资已达132亿港元。半年干了前两年几乎一年的活。
65家排队药企,面前只有两条路:要么上市续命,要么倒在黎明前。
两类药企,同台竞技
这65家排队药企,可以分成两类。
第一类:靠并购和商业化赚钱的“现金牛”。
神基制药是代表。2024年,康桥资本和阿布扎比主权基金穆巴达拉以6.8亿美元收购了优时比(UCB)在华五大神经及过敏领域成熟产品。神基制药由此诞生。
这家公司成立不到两年,2025年总收入13.2亿元,利润1.53亿元,毛利率60.2%。核心单品开浦兰2025年卖了9.49亿元,占总收入71.9%。它不是靠讲故事上市的,是靠卖药卖到盈利才上市的。
第二类:靠BD输血的“烧钱机器”。
岸迈生物是代表。2015年成立,至今无产品获批上市,主要靠对外商务拓展(BD)获得现金流补充。本次IPO募资将全部投入临床管线研发推进。
类似的公司还有麓鹏制药——核心产品 洛布替尼 已提交NDA,2025年净亏损2.07亿元,账面现金仅6670万元。没产品、没收入、没利润,全靠融资活着。
两类药企同台竞技,背后是同一个驱动力:现金流是生命线。
为什么都在抢着上市?
Wind数据显示,65家排队药企中,超过50家最新一期经营活动现金流净额为负。65家排队,50家还在烧钱。 这不是偶然,是行业常态。
港交所第18A章让未有收入、未有利润的生物科技公司也能上市。目前排队的91家医疗企业中,18A企业有43家,占比接近一半。
创新药研发平均周期10年以上,一个III期临床就要烧掉几千万甚至上亿。没有上市融资,很多Biotech连下一轮临床都撑不到。
2025年港股IPO融资总额达2869.1亿港元,重返全球第一。窗口打开了, 谁跑得快谁活,跑得慢的只能在后面吃灰。
上市的代价:排队三年,市场三年才能消化
递表队伍快速扩容,带来了另一个问题:供给过剩。
2026年以来,医疗保健行业仅有11只个股登陆港交所。按此节奏,65家排队药企需要三年到四年才能完全消化。不是所有递表的都能上市。有的企业半个月就拿入场券,有的已在港交所门外徘徊多年。
谁先上、谁能上,最终取决于同一件事:企业本身的质地。资本不再为“PPT管线”买单。二级市场的投资评判标准日趋务实:企业自身具备何种难以复制、不可替代的差异化竞争壁垒?
写在最后
神基制药靠并购引进实现了盈利,岸迈生物靠BD输血续命,麓鹏制药拿着NDA敲门砖二次冲刺——三种路径,同一条终点线:上市。
65家药企排队,不是因为行业繁荣,而是因为不上市就活不下去。港股的IPO窗口打开了,但窗口不会永远开着。谁能在窗口关闭之前拿到入场券,谁就能活到下一轮。谁拿不到,谁就会成为这场排队潮中被淘汰的那一个。
里有一句话:“现金流断裂是企业死亡的第一原因。”65家排队药企中50家现金流为负——它们不是在排队上市,是在排队续命。
瑞和网配资提示:文章来自网络,不代表本站观点。